
Primerjajte ponudbe posojil
Spremenite obrestno mero ali obdobje odplačevanja in si pred podpisom pogodbe oglejte mesečni obrok ter skupne obresti, prikazane eno ob drugem.
Vnesite znesek posojila, letno obrestno mero in obdobje odplačevanja, da boste videli, koliko boste plačevali mesečno in skupaj. Dodajte dodatno mesečno plačilo, da boste videli, koliko prej bi se lahko znebili dolga, nato pa se pomaknite navzdol do celotnega odplačilnega načrta. Vse se izračuna v vašem brskalniku.
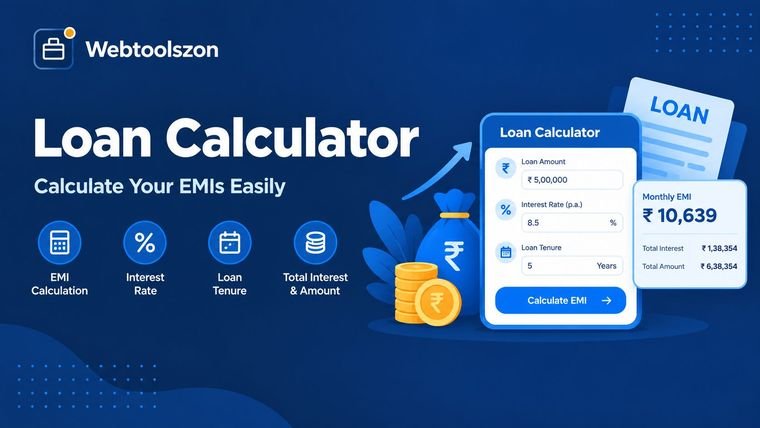
Kako se izračuna obrok posojila in kako razumeti plačilni načrt.
Kalkulator posojila izračuna, koliko boste mesečno plačevali za posojilo in kolikšen delež tega zneska predstavljajo obresti. Pomaga vam ugotoviti dejanske stroške najema posojila, še preden se za kaj odločite.
Ta kalkulator je namenjen posojilom s fiksno obrestno mero in enakimi mesečnimi obroki. Prikaže znesek obroka, skupne obresti, datum zadnjega plačila ter celoten načrt odplačevanja, hkrati pa vam omogoča, da preverite, koliko bi prihranili z dodatnim mesečnim obrokom.
Spremenite obrestno mero ali obdobje odplačevanja in si pred podpisom pogodbe oglejte mesečni obrok ter skupne obresti, prikazane eno ob drugem.
Preverite, ali avto, stanovanje ali tečaj ustreza vašemu mesečnemu proračunu, ne da bi vas pri tem čakala kakšna presenečenja.
Dodajte dodatno mesečno obroko in preverite, koliko mesecev in koliko obresti bi lahko prihranili.
Pri posojilu s fiksno obrestno mero in enakimi mesečnimi obroki je znesek obroka M = P × r ÷ (1 − (1 + r)−n). Pri tem je P znesek posojila, r mesečna obrestna mera (letna obrestna mera, deljena z 12), n pa število mesečnih obrokov. Pri 0-odstotni obrestni meri je obrok preprosto P ÷ n.
Na primer: za posojilo v višini 10.000 z letno obrestno mero 12 % in obdobjem odplačevanja 3 leta veljata r = 1 % in n = 36, kar pomeni mesečni obrok v višini približno 332,14 ter skupne obresti v višini približno 1.957.
Vsako plačilo najprej pokrije obresti na preostali dolg, preostali znesek pa se odšteje od glavnice. Zato zgodnja plačila v glavnem pokrivajo obresti, poznejša pa predvsem glavnico, in prav zato dodatno plačilo, opravljeno zgodaj, prinese največje prihranke. Razpored na dnu orodja to prikazuje po mesecih ali po letih.
Vsi izračuni potekajo v vašem brskalniku na tej strani. Vneseni zneski se ne pošiljajo, ne shranjujejo in ne beležijo, datoteka CSV pa se ustvari na vaši napravi.
Ta kalkulator upošteva posojila s fiksno obrestno mero in mesečnimi obroki. Spremenljive obrestne mere, obdobja, v katerih se plačujejo le obresti, končni obroki, provizije, zavarovanje, davki in način štetja dni, ki ga uporablja posamezni posojilodajalec, niso vključeni, zato se lahko podatki vašega posojilodajalca nekoliko razlikujejo. Rezultati so zgolj ocena in ne predstavljajo finančnega nasveta.
Znesek plačila se izračuna po standardni formuli za odplačevanje: znesek posojila, pomnožen z mesečno obrestno mero, deljen z ena minus mesečna obrestna mera plus ena, povzdignjeno na minus število obrokov. Pri 0-odstotni obrestni meri je to preprosto znesek posojila, deljen s številom obrokov.
To je preglednica vseh plačil, iz katere je razvidno, koliko gre za obresti, koliko zmanjša dolg in koliko še dolgujete po tem. Pri predčasnih plačilih gre večinoma za obresti, pri poznejših pa večinoma za glavnico.
Da. Dodatno plačilo se neposredno odšteje od zneska posojila, zato boste po tem plačilu vsak mesec dolgovali manj obresti in boste posojilo hitreje odplačali. Preverite, ali vaš posojilodajalec ne zaračunava kazni za predčasno odplačilo.
Ne ravno. Obrestna mera predstavlja strošek najema denarja, medtem ko letna efektivna obrestna mera (APR) vključuje tudi določene provizije. Ta kalkulator uporablja obrestno mero, zato je rezultat, če vnesete letno efektivno obrestno mero (APR), le približna ocena in ne natančna vrednost.
Da, velja za vsako posojilo s fiksno obrestno mero in enakimi mesečnimi obroki. Ne zajema spremenljivih obrestnih mer, obdobij, v katerih se plačujejo le obresti, ali končnih obrokov, poleg tega pa lahko obrok hipotekarnega posojila vključuje tudi davke in zavarovanje, ki tukaj niso upoštevani.
Posojilodajalci lahko uporabljajo različne načine zaokroževanja, štejejo dneve namesto celih mesecev, zaračunavajo provizije ali v plačilo vključijo zavarovanje in davke. Datum prvega plačila lahko prav tako vpliva na višino obresti v prvem obdobju.
Znesek obroka je enak znesku posojila, deljenemu s številom mesecev, skupni znesek obresti pa je enak nič.
Ne. Izračun poteka v vašem brskalniku, zneski, ki jih vnesete, pa nikoli ne zapustijo vaše naprave.
Na spletni strani je na voljo še več deset brezplačnih orodij, za katera ni potreben API-ključ.
Ustvarite račun in ga shranite v obliki PDF.
Odpri orodjePreverite svoj indeks telesne mase v metričnem ali imperialnem sistemu.
Odpri orodjeTvoja točna starost v letih, mesecih in dneh.
Odpri orodjekg, lb, oz, stone in še več hkrati.
Odpri orodjeNi ustreznega vprašanja.
Z drugimi obiskovalci delite svoje mnenje o tem orodju.