
Comparer les offres de prêt
Modifiez le taux ou la durée et comparez le montant des mensualités et le montant total des intérêts avant de signer.
Saisissez le montant du prêt, le taux d'intérêt annuel et la durée pour connaître le montant de vos mensualités et le montant total à payer. Ajoutez une mensualité supplémentaire pour voir combien de temps vous pourriez gagner avant d'être libéré de votre dette, puis faites défiler la page pour consulter l'échéancier complet. Tous les calculs s'effectuent directement dans votre navigateur.
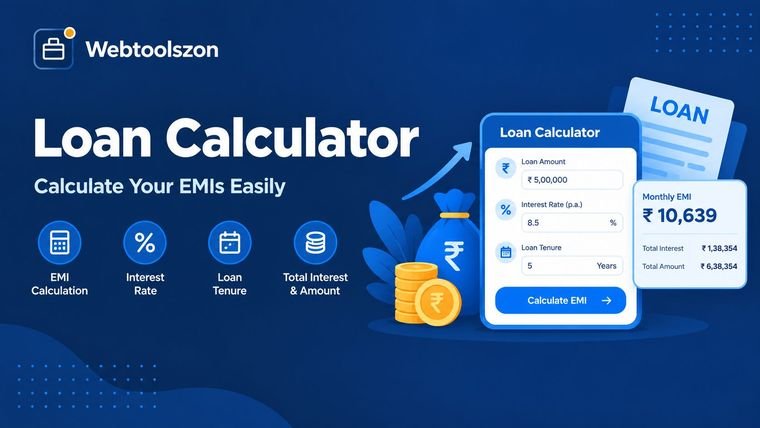
Comment est calculé le montant d'une mensualité et comment lire le tableau d'échéances.
Un simulateur de prêt permet de calculer le montant de vos mensualités et la part de ces mensualités qui correspond aux intérêts. Il vous aide à évaluer le coût réel de votre emprunt avant de vous engager.
Cet outil est conçu pour les prêts à taux fixe avec des mensualités constantes. Il indique le montant de votre mensualité, le montant total des intérêts, la date de votre dernier versement et un échéancier complet de remboursement. Il vous permet également de simuler les économies que vous pourriez réaliser en effectuant un versement mensuel supplémentaire.
Modifiez le taux ou la durée et comparez le montant des mensualités et le montant total des intérêts avant de signer.
Vérifiez si une voiture, un logement ou un stage correspond à votre budget mensuel, sans mauvaise surprise.
Ajoutez un versement mensuel supplémentaire et découvrez combien de mois et quel montant d'intérêts vous pourriez économiser.
Pour un prêt à taux fixe avec des mensualités constantes, la mensualité est égale à M = P × r ÷ (1 − (1 + r)^(-n)). Ici, P correspond au montant du prêt, r au taux mensuel (le taux annuel divisé par 12) et n au nombre de mensualités. Avec un taux de 0 %, la mensualité est simplement égale à P ÷ n.
Par exemple, pour un prêt de 10 000 à 12 % par an sur 3 ans, on a r = 1 % et n = 36, ce qui donne une mensualité d'environ 332,14 et un montant total d'intérêts d'environ 1 957.
Chaque versement sert d'abord à payer les intérêts sur le solde restant dû, et le montant restant est affecté au remboursement du capital. C'est pourquoi les versements effectués tôt dans la durée du prêt servent principalement à payer les intérêts, tandis que ceux effectués plus tard servent principalement à rembourser le capital ; c'est également la raison pour laquelle un versement supplémentaire effectué tôt permet de réaliser le plus d'économies. Le tableau figurant au bas de l'outil présente ces informations mois par mois ou année par année.
Tous les calculs s'effectuent dans votre navigateur, sur cette page. Les montants que vous saisissez ne sont ni transmis, ni stockés, ni enregistrés, et le fichier CSV est créé sur votre appareil.
Ce calculateur prend en compte les prêts à taux fixe avec des mensualités. Les taux variables, les périodes de remboursement uniquement des intérêts, les remboursements forfaitaires, les frais, les assurances, les taxes et le mode de calcul des jours propre à chaque prêteur ne sont pas pris en compte ; les chiffres fournis par votre prêteur peuvent donc varier légèrement. Les résultats sont fournis à titre indicatif et ne constituent en aucun cas un conseil financier.
Le montant de la mensualité est calculé à l'aide de la formule d'amortissement standard : le montant du prêt multiplié par le taux mensuel, divisé par (1 - le taux mensuel + 1) élevé à la puissance (-n), où n correspond au nombre de mensualités. Avec un taux de 0 %, il s'agit simplement du montant du prêt divisé par le nombre de mensualités.
Il s'agit d'un tableau récapitulatif de chaque versement, indiquant la part consacrée aux intérêts, celle qui vient réduire le solde du prêt et le montant restant dû après chaque versement. Les premiers versements servent principalement à payer les intérêts, tandis que les derniers servent principalement à rembourser le capital.
Oui. Tout versement supplémentaire est directement imputé au solde du prêt ; vous payez donc moins d'intérêts chaque mois par la suite et vous remboursez votre prêt plus rapidement. Vérifiez que votre prêteur n'applique pas de pénalité en cas de remboursement anticipé.
Pas tout à fait. Le taux d'intérêt correspond au coût de l'emprunt, tandis que le TAEG inclut également certains frais. Ce calculateur utilise le taux d'intérêt ; par conséquent, si vous saisissez un TAEG, le résultat obtenu sera une estimation proche de la valeur réelle plutôt qu'un chiffre exact.
Oui, pour tout prêt à taux fixe avec des mensualités constantes. Cela ne concerne pas les taux variables, les périodes de remboursement uniquement des intérêts ni les versements forfaitaires de fin de prêt ; par ailleurs, une mensualité hypothécaire peut également inclure des taxes et une assurance qui ne sont pas prises en compte ici.
Les prêteurs peuvent appliquer des règles d'arrondi différentes, compter les jours plutôt que les mois entiers, facturer des frais ou inclure les assurances et les taxes dans le montant des mensualités. La date du premier versement peut également avoir une incidence sur le montant des intérêts dus pour la première période.
Le montant de la mensualité correspond au montant du prêt divisé par le nombre de mois, et le montant total des intérêts est nul.
Non. Le calcul s'effectue dans votre navigateur, et les montants que vous saisissez ne quittent jamais votre appareil.
La page d'accueil propose des dizaines d'autres outils gratuits qui ne nécessitent pas de clé API.
Créez une facture et enregistrez-la au format PDF.
Ouvrir l'outilVérifiez votre indice de masse corporelle en unités métriques ou impériales.
Ouvrir l'outilVotre âge exact en années, mois et jours.
Ouvrir l'outilkg, lb, oz, stone et bien d'autres unités à la fois.
Ouvrir l'outilAucune question correspondante.
Partagez votre avis sur cet outil avec les autres visiteurs.